
Serasa: por que o brasileiro tem tanto medo de ficar negativado?

A Serasa nasceu ligada aos bancos, virou empresa da Experian e hoje influencia decisões de crédito. Mas seria melhor um cadastro público ligado ao Banco Central?
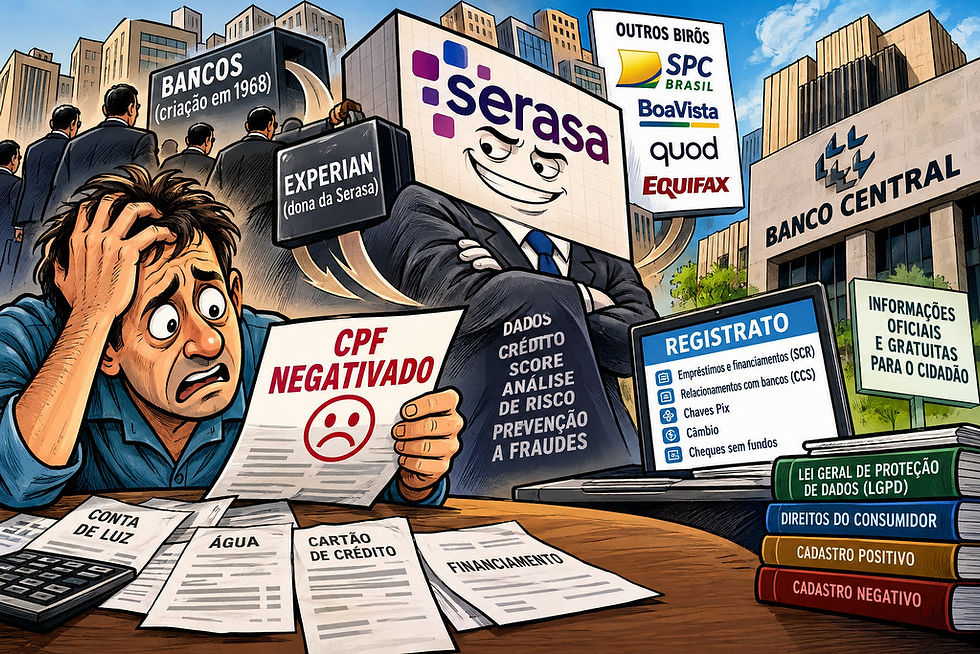
Poucas mensagens provocam tanta apreensão em quem está com as contas apertadas quanto a notícia de que o CPF foi negativado. Para milhões de brasileiros, aparecer na Serasa não representa apenas uma dívida: significa o receio de ter crédito recusado, perder acesso a um financiamento, enfrentar dificuldades para comprar parcelado ou carregar a sensação de que o mercado passou a desconfiar de sua capacidade de pagamento.
A primeira surpresa é que a Serasa não é um órgão público e não pertence ao Banco Central. A empresa nasceu em 1968 por iniciativa de bancos brasileiros, com a finalidade de organizar e compartilhar informações de crédito, mas sua estrutura mudou completamente ao longo dos anos. Hoje, a Serasa Experian integra o grupo internacional Experian, especializado em dados, informações de crédito, prevenção a fraudes e análise de risco.
Essa trajetória ajuda a explicar por que uma empresa privada se tornou tão presente na vida econômica do brasileiro. Também abre uma discussão que vai muito além de uma dívida vencida: de quem são os dados financeiros de uma pessoa, quem pode utilizá-los e por que o cidadão precisa consultar diferentes sistemas para conhecer a própria situação?
Da central dos bancos ao controle da Experian
A história da Serasa começou em 1968, quando bancos brasileiros criaram uma estrutura para centralizar informações utilizadas na análise de crédito. A lógica era simples: quanto mais informações disponíveis sobre um cliente, menor seria a incerteza de uma instituição financeira ao decidir se concederia ou não crédito. A Federação Brasileira de Bancos registra a criação da empresa naquele ano como parte da evolução da estrutura de informações do sistema bancário brasileiro. (portal.febraban.org.br)
A grande mudança societária aconteceu em 2007. Em junho daquele ano, a Experian anunciou a aquisição de 65% da Serasa, em uma operação de aproximadamente R$ 2,32 bilhões. A participação inicial foi adquirida de um consórcio de bancos que até então fazia parte da estrutura acionária da empresa.
A operação não terminou nos 65%. Em outubro de 2007, a Experian adquiriu mais 5%, elevando sua participação para 70%. A própria companhia informa que a maior parte dessa participação adicional foi comprada de pequenos acionistas que não haviam participado da transação inicial.
A segunda grande etapa ocorreu cinco anos depois. Em outubro de 2012, a Experian anunciou a compra de mais 29,6% da Serasa, participação que estava nas mãos de um grupo de bancos. Com a operação, a empresa britânica passou de 70% para 99,6% do capital da Serasa. O negócio foi concluído em novembro daquele ano.
A evolução acionária, portanto, é objetiva: 65% em junho de 2007, 70% em outubro de 2007 e 99,6% em novembro de 2012. Os 0,4% restantes não foram adquiridos naquela operação, razão pela qual não é correto afirmar que a Experian comprou 100% da Serasa. A própria documentação societária da empresa registra a participação superior a 99% da Experian.
Uma empresa privada que se tornou sinônimo de “nome sujo”
Com o passar dos anos, a Serasa deixou de ser conhecida apenas como uma infraestrutura de informações utilizada pelos bancos. A marca ganhou enorme presença junto ao consumidor e passou a oferecer serviços relacionados a crédito, score, Cadastro Positivo, prevenção a fraudes e negociação de dívidas.
A própria Serasa Experian informa atualmente ter mais de 500 mil empresas clientes, mais de 100 milhões de consumidores cadastrados em seus canais digitais e milhões de consultas de CPF e CNPJ realizadas diariamente. São números divulgados pela própria companhia e que dão uma dimensão do alcance comercial da empresa.
Essa expansão criou uma associação quase automática entre Serasa e “nome sujo”. No cotidiano, é comum ouvir que alguém “está na Serasa” como se isso significasse necessariamente uma única condição financeira. Na realidade, a empresa possui diferentes produtos e bases, e o consumidor brasileiro também está sujeito a informações registradas em outros birôs de crédito.
Serasa, SPC e Banco Central não são a mesma coisa
O Brasil possui diferentes estruturas de informação de crédito. Entre elas estão Serasa Experian, SPC Brasil, Quod e Equifax BoaVista, que atuam com diferentes bases, produtos e metodologias. O fato de uma informação aparecer em determinado sistema não significa automaticamente que ela estará registrada da mesma forma em todos os demais.
O Banco Central diferencia claramente o Cadastro Negativo do Cadastro Positivo. O primeiro possui caráter restritivo e está relacionado a informações de inadimplência; o segundo reúne histórico de pagamentos e outras informações utilizadas para avaliação do comportamento de crédito. Segundo o BC, Serasa e SPC são gestores de bancos de dados do cadastro negativo, que não é regulado pelo Banco Central da mesma maneira que os sistemas integrantes de sua estrutura de supervisão.
Também é preciso separar negativação de score de crédito. O score é uma pontuação utilizada para avaliação de risco e pode ser calculado segundo metodologias próprias dos gestores de bancos de dados. Uma pessoa pode não ter uma dívida negativada e, ainda assim, apresentar uma determinada pontuação de crédito. Da mesma maneira, ter quitado uma dívida não significa que todo histórico financeiro desapareça imediatamente de todos os sistemas.
É nesse ponto que entra o Registrato, plataforma do Banco Central que permite ao cidadão consultar gratuitamente informações financeiras vinculadas ao próprio CPF. Entre os relatórios disponíveis estão dados sobre empréstimos e financiamentos, relacionamentos com instituições financeiras, chaves Pix, operações de câmbio e cheques sem fundos.
Dentro do Registrato está o SCR — Sistema de Informações de Crédito, que reúne dados sobre operações de crédito realizadas com bancos e outras instituições participantes do Sistema Financeiro Nacional. O relatório pode apresentar empréstimos, financiamentos, operações em dia ou em atraso, saldos devedores e determinadas informações de limite.
Por isso, Registrato e Serasa não são duas versões do mesmo sistema. O primeiro é uma ferramenta oficial do Banco Central para consulta de determinados dados financeiros; a segunda é uma empresa privada que atua no mercado de informações e análise de crédito.
O medo de ficar negativado vai muito além da dívida
O poder da Serasa não está apenas nos dados. Está também no significado social que a marca adquiriu. Para uma família que enfrenta dificuldades financeiras, uma dívida de R$ 500 pode representar uma conta de luz, uma compra de supermercado ou uma parcela que ficou para trás depois de uma redução de renda.
Quando o atraso resulta em uma anotação restritiva, o problema pode ganhar uma dimensão maior. O consumidor passa a temer que uma dificuldade temporária comprometa uma compra parcelada, um financiamento, a contratação de determinados serviços ou outras decisões que dependam de análise de crédito.
É daí que surge a força da expressão “nome sujo”. Uma situação financeira objetiva — uma dívida vencida — passa a ser percebida como uma espécie de marca de desconfiança. O cidadão pode começar a evitar novas consultas, adiar decisões ou até deixar de procurar crédito por medo de receber uma resposta negativa.
A situação também pode gerar confusão quando o consumidor consulta diferentes sistemas e encontra informações distintas. O SCR, por exemplo, mantém histórico das operações de crédito, e o Banco Central esclarece que registros relativos aos meses em que uma operação esteve em atraso permanecem disponíveis no relatório histórico mesmo depois da quitação. A atualização da situação ocorre posteriormente, conforme o ciclo de informações enviado pelas instituições.
O consumidor, portanto, pode estar com uma dívida quitada e ainda encontrar no Registrato o histórico daquela operação. Isso não significa automaticamente que esteja negativado na Serasa.
O Registrato deveria se transformar em um cadastro público mais amplo?
A proposta de ampliar o Registrato para oferecer uma visão consolidada da situação financeira do cidadão tem argumentos relevantes. O principal é a transparência: se existem informações sobre uma pessoa que podem influenciar decisões econômicas importantes, seria razoável que ela pudesse consultar seus próprios dados gratuitamente, de forma organizada e compreensível.
O Banco Central já oferece uma estrutura que permite parte desse acompanhamento. O Registrato reúne diferentes relatórios e possui mecanismos de autorização para que o cidadão controle o compartilhamento de determinadas informações com terceiros.
Um eventual “Registrato ampliado” poderia funcionar como uma espécie de painel financeiro oficial, reunindo informações sobre operações de crédito, instituições com as quais o cidadão mantém relacionamento e outros registros financeiros públicos ou regulados, sempre identificando a origem e a data de atualização de cada informação.
A ideia, entretanto, não deveria necessariamente significar a criação de um “score estatal”. Existe uma diferença importante entre o governo permitir que o cidadão veja seus dados e o Estado criar uma pontuação oficial capaz de classificar milhões de pessoas segundo um modelo próprio de risco.
A concentração de informações também exigiria cuidados rigorosos com segurança, privacidade e governança. Um grande banco de dados público reunindo informações financeiras de praticamente toda a população seria extremamente sensível e exigiria regras claras sobre acesso, armazenamento, correção, auditoria e responsabilização.
Por isso, uma alternativa seria manter a concorrência entre empresas privadas, permitindo que Serasa, SPC, Quod e outras companhias desenvolvam seus próprios produtos e modelos de análise, enquanto o Estado garante ao cidadão acesso transparente às informações oficiais existentes sobre ele.
O consumidor tem direito de questionar informações erradas
A discussão sobre crédito não termina quando o dado é registrado. A possibilidade de contestar informações incorretas é uma das questões mais importantes para quem depende de bancos de dados financeiros.
No Cadastro Positivo, o Banco Central informa que os dados devem ser objetivos, claros, verdadeiros e de fácil compreensão. O consumidor pode solicitar correções ou exclusões de informações incorretas, observados os procedimentos previstos na legislação. Existem também regras relacionadas às decisões tomadas exclusivamente por tratamento automatizado que afetem os interesses do titular.
A Lei Geral de Proteção de Dados acrescentou outra camada ao debate. A existência de um banco de dados privado não significa, por si só, uma irregularidade, mas o tratamento das informações precisa estar apoiado em uma base legal e respeitar os direitos previstos na legislação.
A Autoridade Nacional de Proteção de Dados vem acompanhando situações relacionadas ao compartilhamento de dados com empresas de proteção ao crédito. Em junho de 2026, a ANPD anunciou a abertura de processo administrativo sancionador contra a Claro por suspeitas relacionadas ao compartilhamento de dados pessoais de clientes com a Serasa e informou que a Serasa seria submetida a nova fiscalização relacionada à transparência e aos direitos dos titulares. A abertura do processo não representa, por si só, uma conclusão definitiva de irregularidade contra a Serasa.
O episódio mostra que o debate sobre os birôs de crédito está mudando. Não se trata mais apenas de saber se alguém pagou ou não determinada conta. A discussão envolve também quem coleta os dados, de onde eles vêm, como são processados, quem pode acessá-los e quais decisões podem ser influenciadas por essas informações.
O verdadeiro debate é sobre o poder dos dados
A Serasa nasceu como uma iniciativa dos bancos brasileiros para reduzir a incerteza na concessão de crédito. Em 2007, a Experian iniciou a aquisição do controle da companhia; naquele ano chegou a 70% e, em 2012, alcançou 99,6%. A empresa que surgiu como uma estrutura ligada ao sistema bancário brasileiro passou, assim, a integrar um dos maiores grupos internacionais de informações e análise de crédito.
Hoje, o brasileiro convive com diferentes camadas de informação: birôs privados, bancos, Cadastro Positivo, cartórios e sistemas oficiais do Banco Central. Cada um possui finalidade própria, mas o resultado pode ser difícil de compreender para quem simplesmente quer saber: “Como está a minha situação financeira?”
Talvez a discussão mais produtiva não seja acabar com a Serasa ou transformar o Banco Central em uma espécie de “Serasa estatal”. Uma alternativa seria criar uma infraestrutura pública mais abrangente, capaz de permitir que cada cidadão visualize seus principais dados financeiros de forma gratuita, clara e centralizada, enquanto as empresas privadas continuariam competindo pela qualidade de seus serviços de análise, prevenção a fraudes e concessão de crédito.
O desafio está em equilibrar duas necessidades legítimas. De um lado, bancos e empresas precisam de informações para reduzir riscos e ampliar a segurança das operações; de outro, o consumidor precisa saber o que existe sobre seu CPF e ter meios efetivos para corrigir erros ou contestar informações inadequadas.
Uma dívida pode ser temporária, uma dificuldade financeira pode ser superada e um atraso pode ser corrigido. O que não deveria ser temporário é o direito do cidadão de saber quem possui informações sobre sua vida econômica, de onde esses dados vieram, como são interpretados e quais decisões podem ser tomadas a partir deles.
No fim, a pergunta talvez não seja se o brasileiro precisa de uma Serasa. O crédito sempre dependerá de informação. A questão que permanece aberta é outra: quanto controle o cidadão deveria ter sobre a informação que pode definir a forma como o mercado enxerga seu próprio CPF?
Sua empresa também pode virar notícia
Conheça o Publipost Paranashop e coloque sua marca em destaque. Saiba como participar → paranashop.com.br/publipost
Edição: Marcos Paulo Assis
Esta reportagem foi produzida com apoio de ferramentas de inteligência artificial, com apuração complementar, revisão, checagem e edição humana, seguindo os padrões editoriais do Paranashop.


Comentários