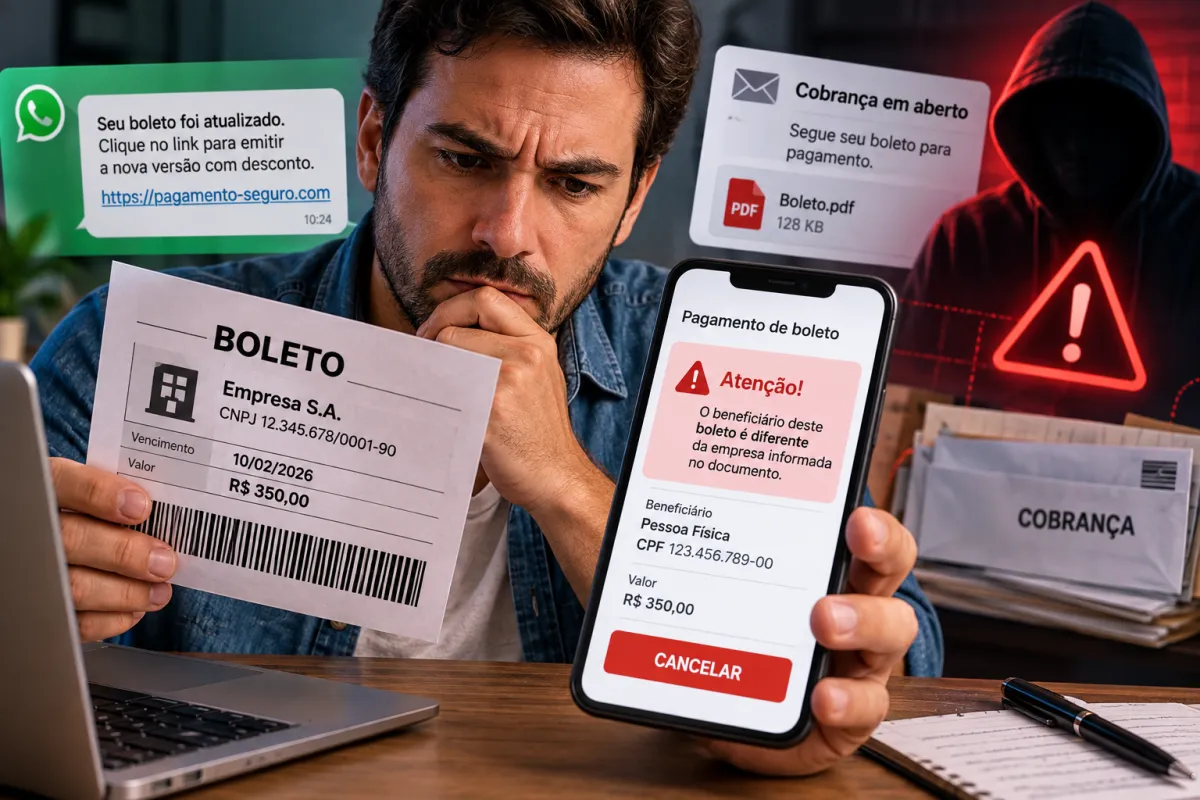
Um boleto recebido por e-mail, WhatsApp ou até pelo correio pode parecer legítimo e, ainda assim, direcionar o dinheiro para uma conta controlada por criminosos. A fraude explora cobranças que o consumidor já espera pagar — como impostos, condomínio, mensalidades e seguros — e aposta na pressa para que a vítima não confira quem receberá o valor.
No início do ano, o calendário de despesas costuma concentrar pagamentos como IPVA, IPTU e mensalidades. Isso não permite afirmar, sem uma série estatística específica, que todos os golpes com boletos aumentam nacionalmente em janeiro. Há, porém, alertas concretos de órgãos públicos do Paraná sobre fraudes relacionadas a tributos e orientações para que o contribuinte use os canais oficiais.
Como funciona o golpe do boleto falso
O documento fraudulento pode copiar o logotipo, as cores, o nome comercial e dados verdadeiros de uma empresa. A adulteração pode estar nos dados de pagamento, de modo que o dinheiro seja encaminhado a outro beneficiário. Em outras situações, a vítima é levada a um site falso para gerar uma cobrança ou recebe uma mensagem que a pressiona a pagar imediatamente.
Imagine alguém que aguarda a cobrança do condomínio e recebe no WhatsApp um arquivo com valor semelhante ao habitual. Sem verificar a origem, a pessoa copia a linha digitável e confirma o pagamento. Só depois percebe que o beneficiário apresentado pelo banco não é o condomínio. A semelhança visual do boleto não garante que o pagamento será destinado ao credor correto.
Em janeiro de 2026, a Secretaria da Fazenda do Paraná alertou para golpes relacionados ao IPVA e orientou os contribuintes a utilizar os canais oficiais. A Polícia Civil do Paraná também publicou alerta sobre fraudes envolvendo o imposto e recomendou verificar o endereço eletrônico e o destinatário exibido pelo aplicativo bancário.
Por que as cobranças do início do ano exigem atenção
IPVA, IPTU, material escolar, seguros, mensalidades, condomínio e despesas acumuladas nas festas tornam o período movimentado para os consumidores. A previsibilidade ajuda os criminosos a construir mensagens convincentes: em vez de inventar uma dívida desconhecida, eles tentam se aproveitar de uma conta que a vítima já espera receber.
Em Curitiba, a Prefeitura já alertou contribuintes sobre tentativas de golpe relacionadas ao IPTU, inclusive abordagens que simulavam cobranças presenciais. A orientação geral é desconfiar de procedimentos que não correspondam aos canais e às regras divulgados pelo órgão responsável.
O cuidado vale também para empresas e microempreendedores individuais. Mensagens sobre taxas, regularizações ou pendências podem usar nomes e identidade visual de órgãos públicos para induzir o pagamento. Antes de clicar em links, o contribuinte deve acessar diretamente o portal oficial, digitando o endereço no navegador ou utilizando um aplicativo legítimo.
DDA: o que é e como pode ajudar
O Débito Direto Autorizado (DDA) permite que o cliente cadastrado consulte eletronicamente boletos registrados vinculados ao seu CPF ou CNPJ, por meio da instituição financeira participante. O serviço pode reduzir a dependência de documentos recebidos por e-mail, aplicativos de mensagens ou papel, porque a cobrança fica disponível no ambiente bancário.
DDA não é débito automático. No DDA, o boleto é apresentado para consulta e o cliente decide se autoriza o pagamento. No débito automático, uma cobrança previamente autorizada pode ser debitada conforme as condições acordadas. A disponibilidade, as formas de adesão e eventuais tarifas devem ser confirmadas diretamente com o banco.
O DDA é uma camada útil de conferência, mas não deve ser tratado como detector infalível de fraude. Uma cobrança registrada ainda precisa ser reconhecida pelo pagador: se o valor, o credor ou a origem não fizerem sentido, não autorize o pagamento antes de esclarecer a situação com a empresa por um canal oficial.
O que conferir antes de pagar
- Beneficiárioconfira o nome e, quando disponível, o CPF ou CNPJ que aparecem na tela do banco. Se os dados não corresponderem ao credor esperado, interrompa a operação.
- Origemdesconfie de cobranças inesperadas, mensagens com links encurtados ou pedidos para baixar um novo boleto fora dos canais habituais.
- Endereço eletrônicoacesse o site oficial digitando o endereço ou utilizando um aplicativo confiável. Não confie apenas no primeiro resultado de uma busca ou em links recebidos por mensagem.
- Valor e vencimentocompare os dados com a cobrança esperada. Descontos extraordinários e ameaças de bloqueio imediato podem ser usados para apressar a decisão.
- QR Codeverifique o destinatário e os dados apresentados pelo banco antes de confirmar. Um QR Code pode iniciar um pagamento via Pix, que exige a mesma cautela com o recebedor.
O contato impresso no próprio documento suspeito também pode fazer parte da fraude. Em caso de dúvida, procure o telefone ou o atendimento no site ou aplicativo oficial da empresa, sem usar os dados fornecidos na mensagem questionada.
Já pagou? Aja rapidamente
Quem suspeitar que pagou um boleto fraudulento deve procurar imediatamente o banco pelos canais oficiais, informar a suspeita e guardar o documento, o comprovante, as mensagens, os e-mails, os números de telefone e os endereços eletrônicos envolvidos. Também é recomendável registrar um Boletim de Ocorrência e informar a empresa cujo nome foi utilizado.
Se o pagamento tiver sido feito por Pix a partir de um QR Code, avise o banco sem demora e pergunte sobre a possibilidade de solicitar o Mecanismo Especial de Devolução (MED). O procedimento permite a análise de casos de fraude, mas não garante que o dinheiro será recuperado. A rapidez da comunicação pode ajudar na avaliação e nas medidas cabíveis.
O Banco Central orienta vítimas de golpes a contatar a instituição financeira e preservar as informações da operação. Se a resposta não resolver o problema, o consumidor pode avaliar os canais de reclamação e defesa do consumidor disponíveis para o caso.
Os sistemas de registro e os aplicativos bancários oferecem recursos importantes, mas não eliminam todos os riscos. Criar o hábito de conferir quem cobra, qual dívida está sendo paga e quem efetivamente receberá o dinheiro continua sendo uma das defesas mais simples contra uma fraude que se apoia na confiança e na pressa.
Fontes e consulta
- Banco Central do Brasil — informações sobre boletos
- Banco Central do Brasil — cadastro e utilização do DDA
- Banco Central do Brasil — o que fazer após pagar boleto fraudulento
- Secretaria da Fazenda do Paraná — alerta sobre golpes envolvendo o IPVA 2026
- Polícia Civil do Paraná — alerta sobre golpes relacionados ao IPVA
- Ministério da Justiça e Segurança Pública — orientações para vítimas
Sua empresa também pode virar notícia.
Conheça o Publipost Paranashop e coloque sua marca em destaque.
Saiba como participar → paranashop.com.br/publipost
Edição: Marcos Paulo Assis
Esta reportagem foi produzida com apoio de ferramentas de inteligência artificial, com apuração complementar, revisão, checagem e edição humana, seguindo os padrões editoriais do Paranashop.