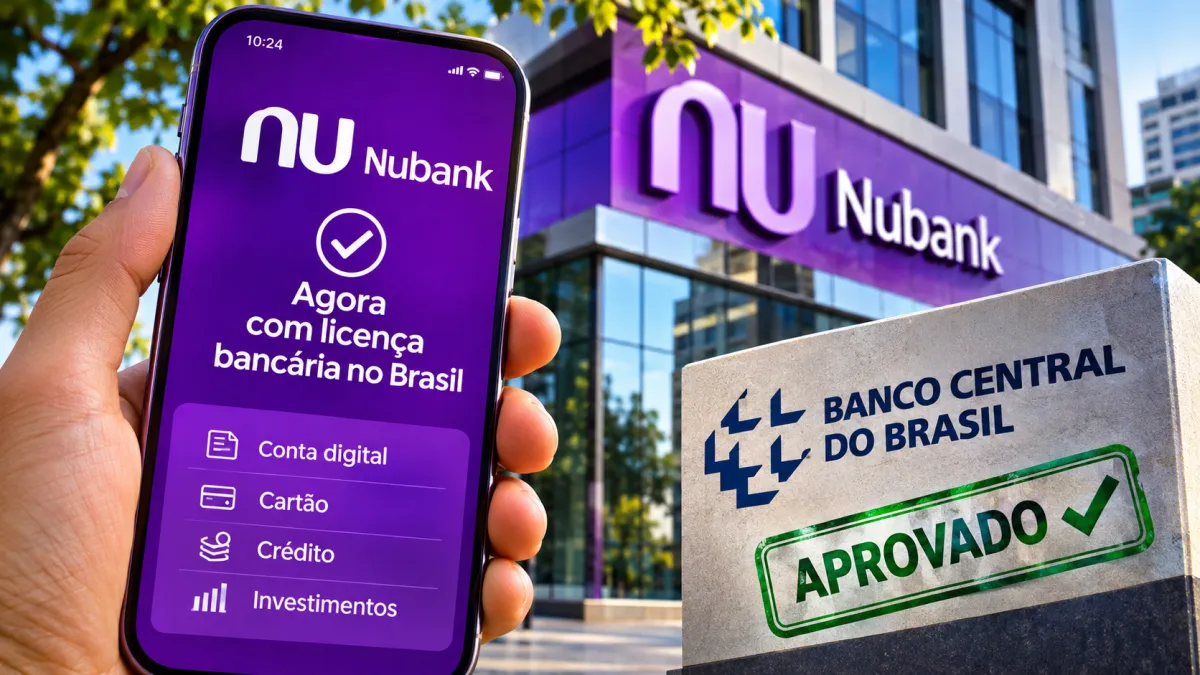
O Nubank recebeu autorização do Banco Central para comprar o Banco Porto Real de Investimentos e incorporar uma licença bancária ao seu conglomerado no Brasil. Anunciado em 13 de novembro, o aval permite concluir uma operação apresentada em julho e adequa a estrutura do grupo à Resolução Conjunta nº 17, do Banco Central e do Conselho Monetário Nacional (CMN), que disciplina o uso de termos como “banco” e “bank” na identificação das instituições financeiras.
A mudança é regulatória e institucional. O Nubank já oferece contas, cartões, crédito, investimentos e pagamentos no país, com autorizações para atuar como instituição de pagamento, sociedade de crédito, financiamento e investimento (financeira) e corretora de títulos e valores mobiliários. A licença bancária será acrescentada a esse conjunto. Portanto, a aprovação não significa que a empresa esteja começando agora a prestar serviços bancários nem que o aplicativo vá mudar imediatamente.
O movimento ocorre depois de uma expansão que levou o Nubank à liderança entre as instituições financeiras privadas brasileiras em número de clientes. O dado, divulgado a partir das estatísticas do Banco Central referentes ao fim de 2025, mede a quantidade de relacionamentos registrados, não o patrimônio, os ativos ou o volume de crédito de cada instituição. Essa distinção ajuda a entender o tamanho real da conquista — e seus limites.
O que a licença muda — e o que permanece igual
O Banco Porto Real de Investimentos foi fundado em 1992, em Porto Real, no Rio de Janeiro, e atua na concessão de crédito a clientes do segmento de atacado, segundo o comunicado do Nubank sobre a aquisição. Com a aprovação do Banco Central, sua licença bancária poderá integrar o conglomerado prudencial da Nu Pagamentos S.A. A companhia informou que a inclusão não exige capital ou liquidez adicionais.
A Resolução Conjunta nº 17, publicada em 28 de novembro de 2025, trata da nomenclatura e da forma de apresentação ao público das instituições autorizadas pelo Banco Central. A regra alcança nome empresarial, nome fantasia, marca, domínio de internet e comunicações com clientes. Em linhas gerais, impede que uma instituição use termos que sugiram uma modalidade de atividade para a qual não tenha autorização específica.
Para quem usa o Nubank no cotidiano, a autorização não altera, por si só, a forma de fazer um Pix, pagar uma conta, utilizar o cartão ou consultar investimentos. O próprio anúncio da compra, em julho, indicava que a experiência, os produtos, os serviços e a marca seriam mantidos. O efeito imediato está na estrutura regulatória do grupo e na possibilidade de continuar utilizando a denominação “banco” em conformidade com as regras.
Como o Nubank chegou à liderança entre os privados
Em 22 de janeiro de 2026, dados do Banco Central referentes ao fechamento de 2025 mostraram o Nubank com mais de 112 milhões de clientes, à frente do Bradesco, que registrava cerca de 110,5 milhões. A Caixa Econômica Federal permanecia na primeira posição geral, com aproximadamente 158 milhões. O Nubank tornou-se, assim, a maior instituição financeira privada do país nesse critério específico.
A evolução continuou ao longo de 2026. Em relatório referente ao primeiro semestre, a própria companhia informou ter superado 118 milhões de clientes no Brasil. Já no balanço do terceiro trimestre, divulgado em 12 de novembro, registrou quase 120 milhões no mercado brasileiro e 143 milhões somando Brasil, México e Colômbia. Os números têm datas e abrangências diferentes: não devem ser tratados como se fossem uma única contagem nem comparados sem considerar o período.
O avanço está ligado ao modelo digital, que concentra no celular tarefas antes associadas ao atendimento presencial: abertura de conta, pagamentos, transferências, contratação de crédito e aplicações. Para consumidores que valorizam rapidez ou vivem longe de agências, a praticidade pode reduzir barreiras de acesso. Ao mesmo tempo, a quantidade de contas não revela sozinha quantos clientes utilizam o banco como principal instituição financeira ou concentram nele toda a sua vida econômica.
Concorrência digital também exige proteção e atendimento
A expansão das fintechs pressionou bancos tradicionais a modernizar aplicativos, rever tarifas e ampliar serviços remotos. Essa disputa pode beneficiar o consumidor quando resulta em preços menores, mais opções e operações simples. Mas a digitalização também desloca riscos para a segurança de dados, a prevenção a fraudes e a capacidade de resolver problemas sem depender de uma agência física.
Um celular perdido, uma conta bloqueada ou uma tentativa de golpe podem transformar a conveniência em dificuldade, especialmente para quem não tem familiaridade com ferramentas digitais. Por isso, a avaliação de um banco não depende apenas da facilidade para abrir uma conta. Atendimento acessível, transparência nas condições de crédito, canais de contestação e resposta rápida a fraudes são parte da confiança que sustenta a relação com o cliente.
O desafio vale para todo o setor financeiro. A competição por milhões de usuários precisa vir acompanhada de responsabilidade na concessão de empréstimos, proteção das informações e clareza sobre tarifas e produtos. Crescer em escala amplia oportunidades, mas também aumenta a responsabilidade de uma instituição diante de consumidores com perfis e necessidades muito diferentes.
Uma mudança institucional em um mercado em transformação
O Brasil é o principal mercado do grupo. Em abril, o Nubank anunciou a previsão de investir cerca de R$ 45 bilhões no país em 2026, destinados, segundo a empresa, a tecnologia, desenvolvimento de produtos, infraestrutura e expansão de equipes. Em março, também passou a integrar a Federação Brasileira de Bancos (Febraban). São movimentos que reforçam a estratégia de aprofundar sua presença no sistema financeiro nacional.
A aquisição do Banco Porto Real não deve ser interpretada como anúncio de abertura de agências ou de uma transformação imediata dos serviços disponíveis no aplicativo. O que está confirmado é a autorização para a compra e a incorporação da licença bancária ao conglomerado. A conclusão formal da operação ainda foi descrita pela companhia como prevista para os dias seguintes ao anúncio de 13 de novembro.
O Nubank passa, assim, a se aproximar ainda mais do modelo institucional dos grandes bancos, embora sua operação continue apoiada em uma plataforma digital. Para o consumidor, a questão decisiva seguirá sendo a qualidade concreta do serviço: facilidade, custo, segurança e capacidade de resolver problemas. A licença abre uma nova etapa para a empresa; a confiança, porém, continuará dependendo da experiência cotidiana de cada cliente.
Fontes:
Nubank — aprovação da aquisição e licença bancária, 13/11/2026
Nubank — anúncio da aquisição do Banco Porto Real, 20/07/2026
Nu Holdings — resultados do terceiro trimestre de 2026, 12/11/2026
Nubank — liderança entre instituições privadas por número de clientes, 22/01/2026
Banco Central — Estatísticas do Cadastro de Clientes do Sistema Financeiro Nacional
UOL Economia — aprovação da compra, 13/11/2026
Edição: Marcos Paulo Assis
Esta reportagem foi produzida com apoio de ferramentas de inteligência artificial, com apuração complementar, revisão, checagem e edição humana, seguindo os padrões editoriais do Paranashop.